税理士法人ケイエム会計のスタッフ河西です。
会社が社宅として借りた住宅の家賃は、事業上必要な費用として経費に計上できます。
ただし、役員や従業員から一定額以上の家賃を受け取っていない場合には、社宅を無償または低額で貸したことによる経済的利益が給与として課税される場合があります。
今回は、社宅の家賃の計上の方法と、役員や従業員に貸したときの違いなど説明していきます。
目次
社宅家賃を経費にする方法は?
会社が社宅の家賃を負担する場合でも、役員や従業員から税務上必要とされる一定額以上の家賃を受け取っていれば、原則として社宅の貸与による経済的利益は給与として課税されません。
一方、無償で貸与した場合や、受け取る家賃が一定額に満たない場合には、その全部または一部が給与として課税されることがあります。
使用人の場合の一定額以上の家賃は?
使用人の場合は、1か月辺り一定額の家賃(賃貸料相当額の50%以上)を受け取っていれば給与課税されません。
役員の場合の一定額以上の家賃は?
役員の場合、1か月辺り一定額の家賃(賃貸料相当額)を受け取っていれば給与として課税されません。
役員の場合と使用人の場合で一定額以上の家賃の計算が異なりますので、注意しましょう。
賃貸料相当額とは?
賃貸料相当額とは、建物や敷地の固定資産税の課税標準額や建物の総床面積から出すことが出来ます。
使用人の場合
使用人の場合は、下記の金額が賃貸料相当額となります。
(1)(その年度の建物の固定資産税の課税標準額)×0.2パーセント
(2)12円×(その建物の総床面積(平方メートル)/3.3(平方メートル))
(3)(その年度の敷地の固定資産税の課税標準額)×0.22パーセント
No.2597 使用人に社宅や寮などを貸したとき|国税庁 (nta.go.jp)
こちらは会社などが所有している社宅や寮などを貸与する場合に限らず、他から借りて貸与する場合も同様になります。
たとえば、
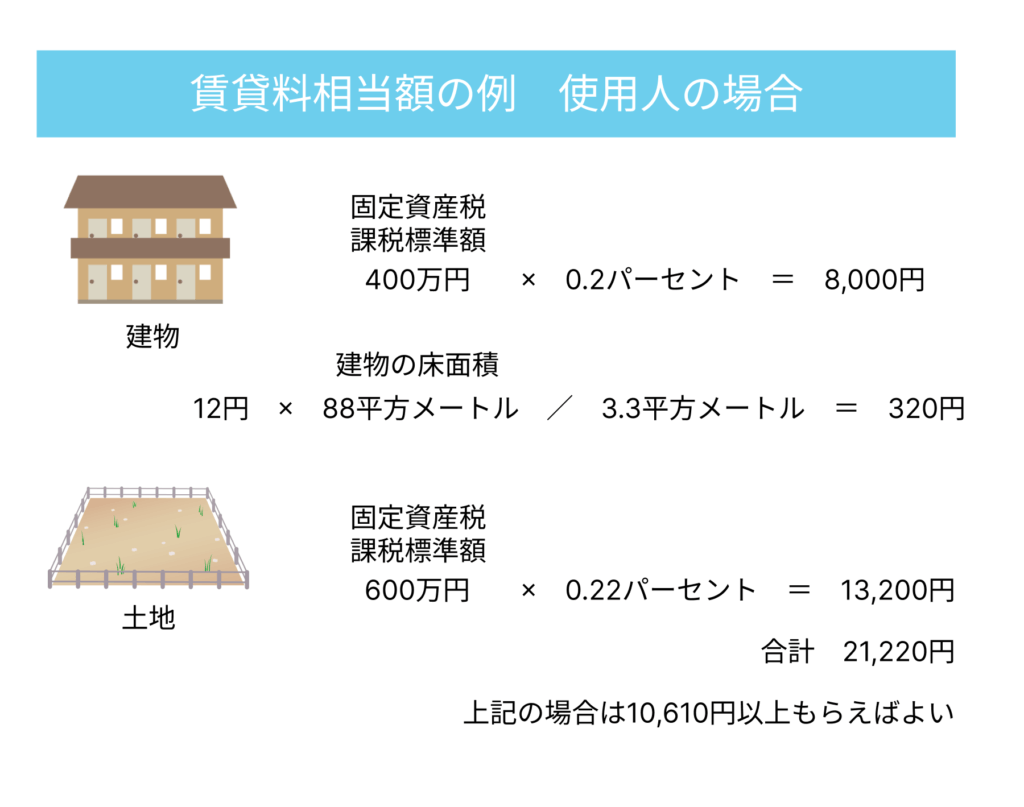
建物の固定資産税課税標準額 400万円
建物の総床面積 88平方メートル
敷地の固定資産税課税標準額 600万円
の場合
(1)400万円 × 0.2パーセント = 8,000円
(2)12円 × 88平方メートル /3.3平方メートル =320円
(3)600万円 × 0.22パーセント = 13,200円
合計 21,220円 となります。
そのため上記で従業員から受け取る場合、最低10,610円以上もらえばいいということになります。
役員の場合
役員の場合は、貸与する社宅の床面積により小規模な住宅とそれ以外の住宅、豪華社宅に分けられます。
小規模な住宅の場合
法定耐用年数が30年以下の建物で床面積が132平方メートル以下である住宅、もしくは法定耐用年数が30年を超える建物で床面積が99平方メートル以下である住宅の場合は、小規模な住宅に該当します。
この場合は下記の合計額が賃貸料相当額となります。
(1)(その年度の建物の固定資産税の課税標準額)×0.2パーセント
(2)12円×(その建物の総床面積(平方メートル)/(3.3平方メートル))
(3)(その年度の敷地の固定資産税の課税標準額)×0.22パーセント
No.2600 役員に社宅などを貸したとき|国税庁 (nta.go.jp)
たとえば、
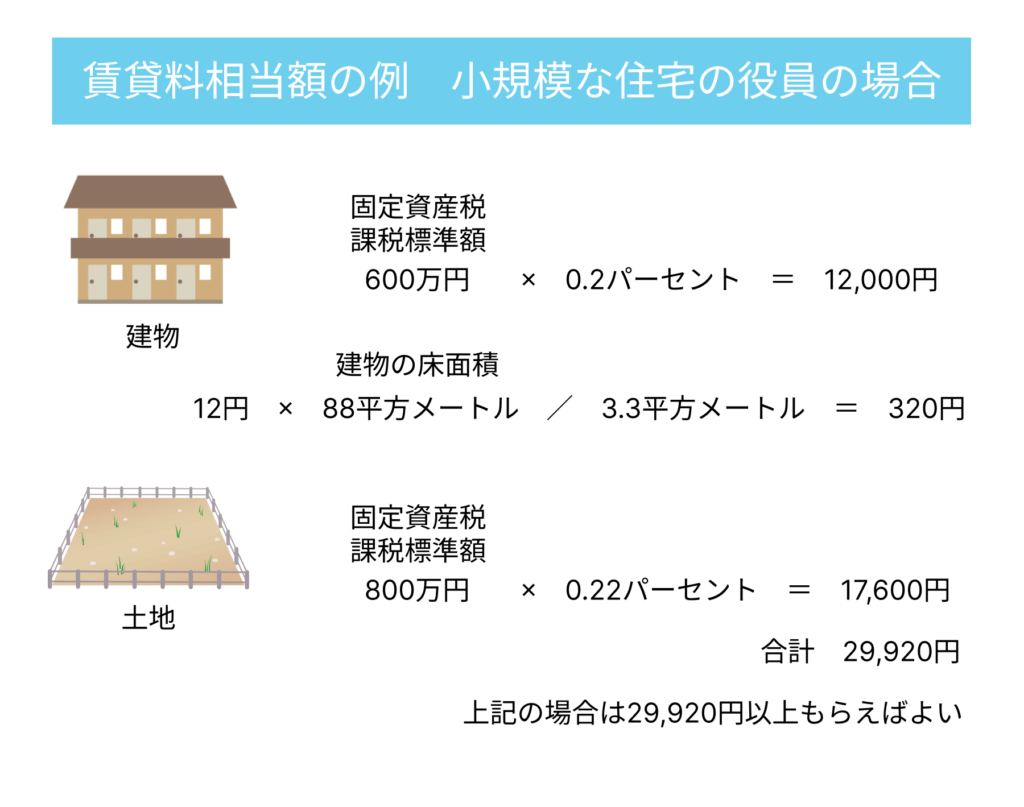
建物の固定資産税課税標準額 600万円
建物の総床面積 88平方メートル
敷地の固定資産税課税標準額 800万円
の場合
(1)600万円 × 0.2パーセント = 12,000円
(2)12円 × 88平方メートル /3.3平方メートル =320円
(3)800万円 × 0.22パーセント = 17,600円
合計 29,920円 となります。
経費にしたい場合は、役員の場合は50パーセント以上ではないため、上記金額を受け取る必要があります。
小規模な社宅ではない場合
役員に貸与する社宅が小規模住宅ではない場合、その社宅が自社所有か、借上げかによって算出方法が異なります。
自社所有の場合
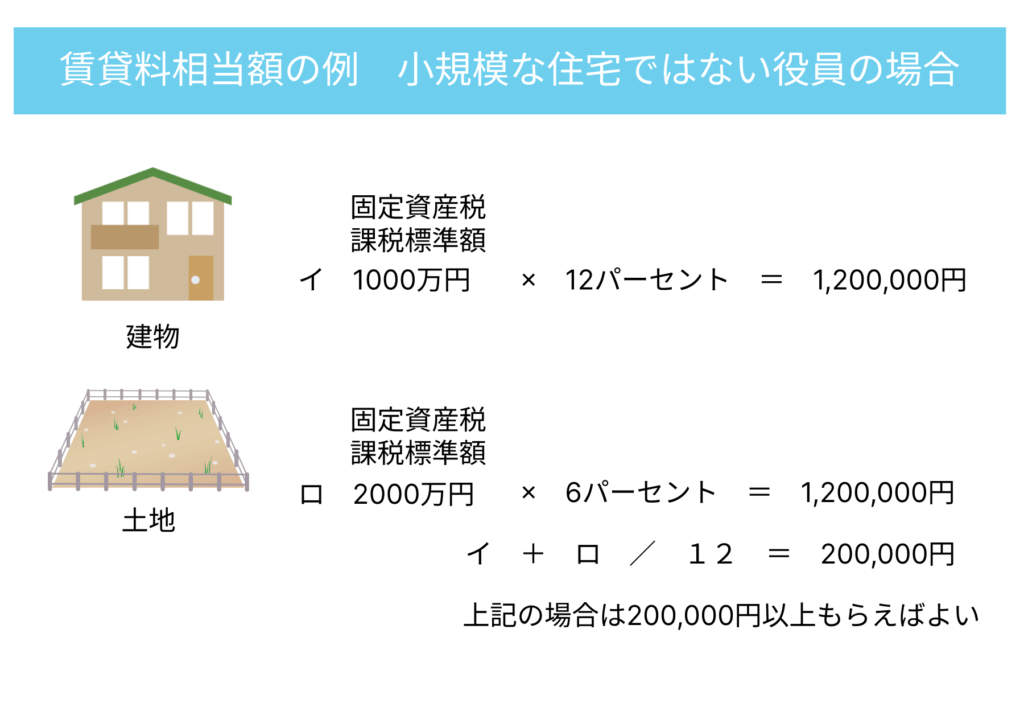
次のイとロの合計額の12分の1が賃貸料相当額になります。
イ (その年度の建物の固定資産税の課税標準額)×12パーセント
ただし、法定耐用年数が30年を超える建物の場合には12パーセントではなく、10パーセントを乗じます。
ロ (その年度の敷地の固定資産税の課税標準額)×6パーセント
No.2600 役員に社宅などを貸したとき|国税庁 (nta.go.jp)
たとえば、
建物の固定資産税課税標準額 1000万円
木造住宅 耐用年数 22年
敷地の固定資産税課税標準額 2000万円
の場合
イ 1000万円 × 12パーセント = 1,200,000円
ロ 2000万円 × 6パーセント = 1,200,000円
イ + ロ / 12 = 200,000円
合計 200,000円 となります。
借上げ社宅の場合
会社が家主に支払う家賃の50%と、自社所有の場合で算出した賃貸料相当額のいずれか多い金額が賃貸料相当額となります。
豪華社宅の場合
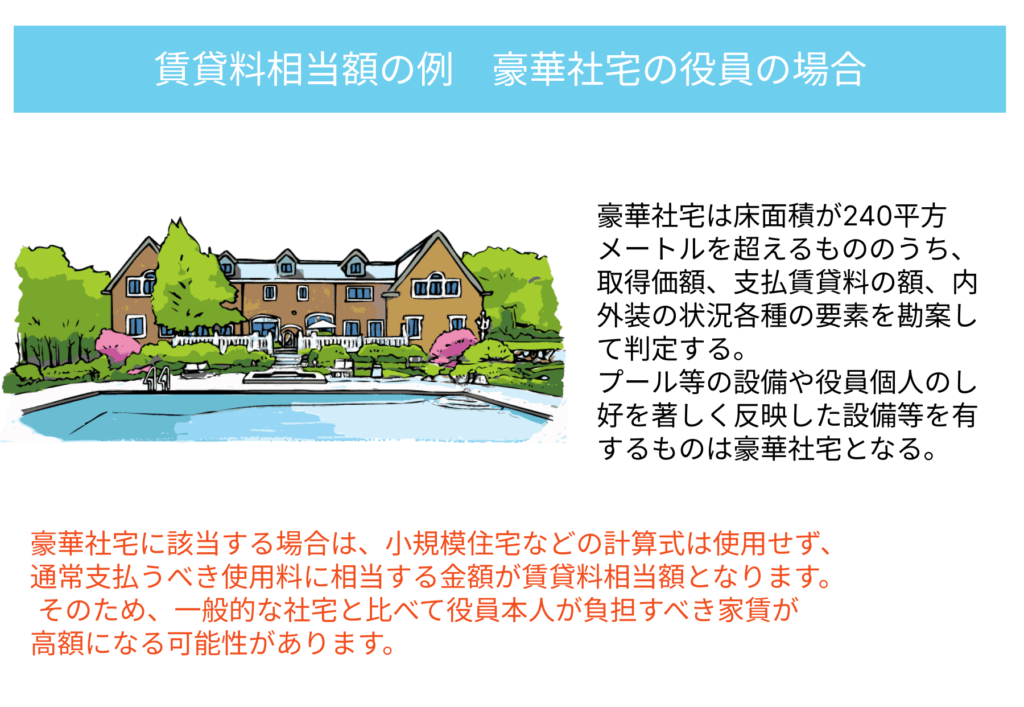
豪華社宅は床面積が240平方メートルを超えるもののうち、取得価額、支払賃貸料の額、内外装の状況等の各種要素を総合して判定されます。
豪華社宅に該当する場合は、小規模住宅などの計算式は使用せず、通常支払うべき使用料に相当する金額が賃貸料相当額となります。
そのため、一般的な社宅と比べて役員本人が負担すべき家賃が高額になる可能性があります。
社宅を導入するときの実務上の注意点
社宅制度を利用する場合は、会社が住宅を契約し、役員や従業員へ貸与する形にすることが重要です。
役員や従業員本人が賃貸借契約を締結し、会社がその家賃を負担する場合は、原則として住宅手当と同様に給与として課税されます。
また、賃貸料相当額の計算には、建物や土地の固定資産税の課税標準額が必要になる場合があります。借上げ社宅の場合でも、貸主などから固定資産税の課税標準額を確認する必要があるケースがあります。
社宅を導入する際は、契約方法や本人から徴収する家賃について事前に確認しておくことが重要です。
役員社宅の導入だけでなく、役員報酬や会社の経費処理、決算・法人税について継続的に相談したい法人様は、法人顧問についてもご相談いただけます。
まとめ
社宅を役員や従業員へ貸与する場合、税務上必要となる家賃の金額は、使用人か役員か、住宅の規模や契約形態などによって異なります。
社宅制度を利用する際は、会社と本人との契約関係や、本人から徴収する家賃を事前に確認しておくことが重要です。
役員社宅や会社の経費処理について判断に迷う場合は、税理士へ確認することをおすすめします。
