税理士法人ケイエム会計のスタッフ河西です。
源泉徴収した所得税および復興特別所得税は、原則として、源泉徴収の対象となる給与や報酬などを支払った月の翌月10日までに納付する必要がありますが、納期の特例の承認に関する申請を提出すれば、半年に一回にまとめて納付できるようになります。
この記事では、申請の提出方法から、申請の際の条件、納付期限など納期特例に関することから住民税の納期特例についてまで、説明します。
納期特例とその条件とは?
源泉所得税は原則毎月納付となりますが、給与の支給人員が常時10人未満である場合である場合は、給与・退職手当と、税理士・弁護士・司法書士など一定の報酬・料金についての源泉徴収した所得税と復興特別所得税は年2回にまとめて納付が出来るようになります。
納期特例の納付期限は?
納期特例を申請すると、1~6月までに源泉徴収した所得税や復興特別所得税は7月10日、7月~12月までに源泉徴収した所得税や復興特別所得税は1月20日がそれぞれの納付期限になります。
ただし、報酬・料金等の中でも下記の源泉徴収に対するものに関しては納期特例の対象外となりますので、毎月納付をする必要がございます。
- 原稿料や講演料など
- 社会保険診療報酬支払基金が支払う診療報酬
- プロ野球選手、プロサッカーの選手、プロテニスの選手、モデルや外交員などに支払う報酬・料金
- 映画、演劇その他芸能(音楽、舞踊、漫才等)、テレビジョン放送等の出演等の報酬・料金や芸能プロダクションを営む個人に支払う報酬・料金
- ホテル、旅館などで行われる宴会等において、客に対して接待等を行うことを業務とするいわゆるバンケットホステス・コンパニオンやバー、キャバレーなどに勤めるホステスなどに支払う報酬・料金
- プロ野球選手の契約金など、役務の提供を約することにより一時に支払う契約金
- 広告宣伝のための賞金や馬主に支払う競馬の賞金
また、申請書を提出した月分からすぐ適用されるわけではありません。
原則として、申請書を提出した月の翌月に支払う給与等から納期の特例の対象となります。
申請の提出方法は?
納期特例の適用を受けるには、源泉所得税の納期の特例の承認に関する申請書を提出する必要があります。申請書には、住所、氏名欄には、法人の場合は法人の住所と法人名、法人番号を代表者氏名には、法人の代表者の氏名を記載するようにしましょう。
もし給与支払事務所等の所在地と本店の住所が異なる場合は、給与支払事務所等の所在地にて記載を、申請日前6か月間の各月末の給与の支給金額と人員を記入するようにしましょう。
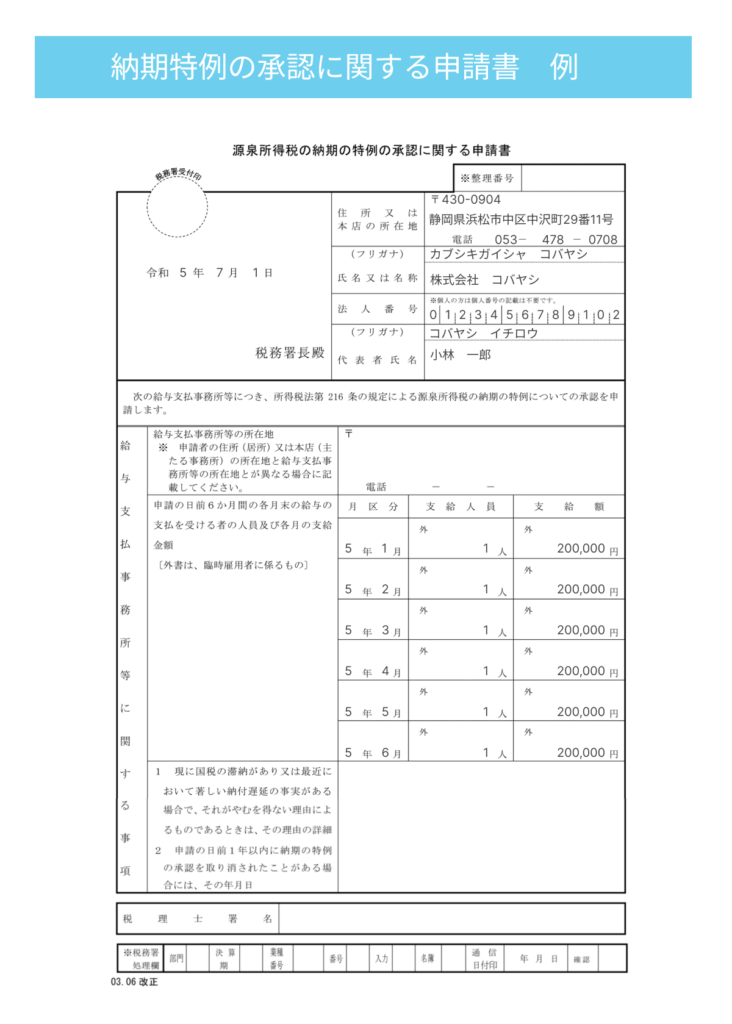
申請書を記載したら、所轄の税務署まで提出するようにしましょう。
申請書は書面で所轄税務署へ提出するほか、e-Taxソフト(WEB版)等を利用してオンラインで提出することもできます。税理士に依頼することも可能です。
ただし、給与の支給人員が常時10名以上の場合は、納期特例の要件に該当しなくなるため、源泉所得税の納期の特例の要件に該当しなくなったことの届出書を提出する必要があります。
納期特例のメリット
納期特例のメリットは、納付が毎月から半年に一回になるため、事務負担の減少が見込まれます。
納付回数が毎月から年2回になるため、納付手続きにかかる事務負担を軽減できます。
納期特例のデメリット
納期特例のデメリットは、納付が半年に一回になってしまうため、1回の納付金額が高額になることです。企業によっては、資金繰りの負担が重くなる場合があります。
また、給与の支給人員が常時10人未満である源泉徴収義務者である必要があるため、すべての会社が活用できるわけではないということもあります。
源泉所得税の納期の特例を利用すると事務負担を減らすことができますが、半年分をまとめて納付するため、納付時期の資金繰りにも注意が必要です。
源泉所得税の納付だけでなく、会社の利益や納税額、決算まで含めて継続的に税務・会計について相談したい法人様は、法人顧問についてもご相談いただけます。
住民税も納期特例できる?
住民税の納付も納期の特例を受けることができます。
ただし、源泉所得税とは違い、6~11月の住民税は12月10日まで、12月~5月分を6月10日までの年2回に分けて納入することができます。この場合も納期の特例申請を市町村に提出する必要があります。
※住民税の納期の特例は、源泉所得税とは別に市町村への申請が必要です。
まとめ
源泉所得税の納期の特例を利用すると、毎月の納付を年2回にまとめることができ、源泉所得税の納付に関する事務負担を軽減できます。
一方で、半年分をまとめて納付するため、納期限や納付資金の管理には注意が必要です。
税理士法人ケイエム会計では、納期の特例に関する手続きや源泉所得税の納付についても対応しています。
法人決算だけでなく、源泉所得税や日々の税務・会計について継続的に相談したい法人様は、法人顧問サービスについてもご確認ください。